| タイトル |
経営形態別可処分所得算定シミュレーションシステム |
| 担当機関 |
岩手県農業試験場 |
| 研究期間 |
1993~1994 |
| 研究担当者 |
|
| 発行年度 |
1994 |
| 要約 |
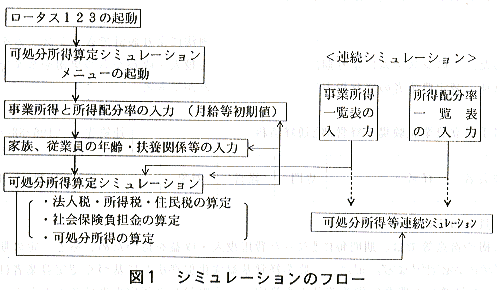
法人化のメリットを具体的に検討できるシステムとして、経営形態別(個人:白色・青色、法人)の税引き前事業所得と家族構成等を入力するだけで、諸税や社会保険の負担金などが算定され可処分所得が求められるシステムを作成した。
|
| 背景・ねらい |
平成4年6月に公表された新政策では、「経営感覚に優れた経営体育成」「経営形態の
選択肢の拡大」の方策として法人化を推進するとしている。
このためには、法人化のメリットを生かせる経営体の条件を具体的に検討する
必要がある。
そこで、経営形態別、事業所得規模別に諸税、社会保険などの負担経費、
可処分所得額をパソコンでシミュレートできするシステムを開発した。
|
| 成果の内容・特徴 |
- 農家の経営形態別(個人:白色申告・青色申告、法人)に、
税引き前事業所得(以後事業所得という)と家族構成等を入力することにより、
所得税・地方税(県民税、市町村民税)・法人税等が求められる。
同時に、国民健康保険や健康保険、厚生年金・国民年金、雇用保険、
労災保険等の社会負担経費も算定され、
可処分所得が求められる
(図1)。
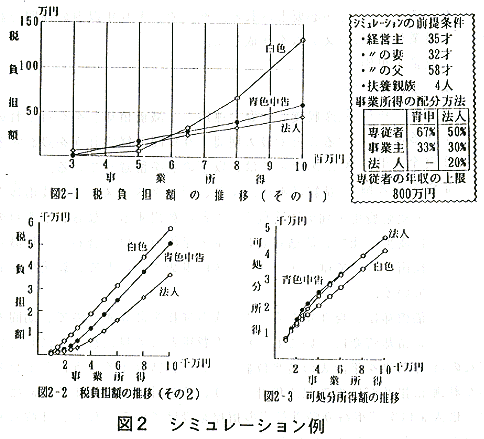
- 事業所得を連続的に変化させ、税等負担経費をシミュレートすることにより、
事業所得の規模に応じた可処分所得額の算定ができる
(図2)。
さらに、専従者給与等を変化させることによる納税額の検討も可能である。
- 分析例では、事業所得が600万円を超えると白色申告の税負担が急に上昇していく。
600万未満では、所得を分割することにより地方税の支払いが多くなり
白色申告の負担が少なくなる。一方、青色申告と、法人の場合を比べると事業所得が
400万円を超えると法人の税負担が安くなる
(図2-1)。。
- 個人で負担する社会保険は、所得に関係なく一定額が設定されており、
事業所得が500万円を超えるとほぼ一定額となってしまう。一方、
法人の場合は、給料等に一定比率を乗ずる計算式のため所得が多くなると際限なく
増大していく。この例では、事業所得が5,000万円以上になると法人化した
場合と青色申告の場合の負担額(税+社会保険料)の差が少なくなり、
雇用の安定化や後継者の確保などを考慮すると法人化が有利となる。
- 活用面
- 普及センター及びJA等において経営体の条件に応じた法人化指導が可能となる。
- 法人や法人化を志向する農家の経営計画、診断に利用される。
|
| 成果の活用面・留意点 |
- 活用面
- 普及センター及びJA等において経営体の条件に応じた法人化指導が可能となる。
- 法人や法人化を志向する農家の経営計画、診断に利用される。
- 留意点
- 税制、社会保険制度等が変更した場合は、税率や保険料等を変更する必要がある。
- 所得を連続的に変化させるシミュレーションでは労働力
(事業主、専従者、雇用)の1人あたり事業所得の上限を500万円とした。
それを超えた事業所得がある場合は、事業所得が500万円増加するごとに
雇用を1人増加することとして社会保険等を計算した。
- 本システムを利用するには、パソコン(NEC9801等)及び
表計算ソフトロータス123(R2.3j以上)、メモリ5.6Mb以上が必要である。
|
| 図表1 |
 |
| 図表2 |
 |
| カテゴリ |
経営管理
|


